O painel de encerramento do Smart Grid 2026 teve como destaque o planejamento e as ações até 2030, marco estratégico para transição energética. O segmento de distribuição de energia elétrica prevê investir R$ 260 bilhões até 2030, dos quais aproximadamente 40% deverão ser destinados à modernização das redes. Para viabilizar esse volume de recursos, porém, as distribuidoras defendem uma atualização do modelo regulatório e tarifário, com regras capazes de acompanhar as transformações tecnológicas, econômicas e climáticas do setor elétrico brasileiro.
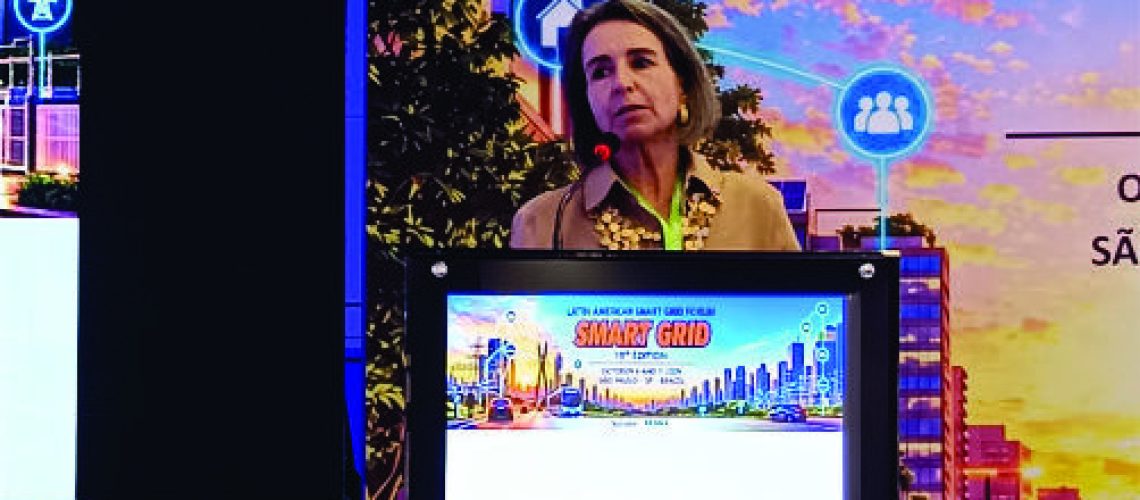
A avaliação foi apresentada por Patrícia Audi, presidente da Associação Brasileira de Distribuidores de Energia Elétrica (Abradee). Ela destacou quatro frentes prioritárias para o setor: transformação regulatória e concorrencial, evolução dos modelos de negócio, inovação e eficiência operacional, além do fortalecimento de uma governança setorial mais responsiva aos novos desafios.
Pressão tarifária e necessidade de previsibilidade
Um dos principais pontos levantados foi a evolução dos componentes tarifários. Segundo os dados apresentados, entre 2010 e 2025, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) acumulou alta de aproximadamente 130%. Enquanto a remuneração do segmento de distribuição avançou cerca de 95%. No mesmo período, os encargos setoriais registraram crescimento próximo de 290%.
Na avaliação da entidade, essa diferença evidencia a necessidade de revisar a estrutura tarifária, especialmente diante do aumento das exigências sobre as redes elétricas. A preocupação é garantir que os investimentos necessários à modernização e à expansão da infraestrutura tenham remuneração compatível com os riscos e as responsabilidades assumidos pelas concessionárias.
O volume anual de investimentos do segmento passou de R$ 18 bilhões, em 2021, para R$ 46 bilhões, em 2025. A projeção de R$ 260 bilhões acumulados até 2030 reforça a dimensão do desafio. Principalmente, em um período marcado pela conexão de novas cargas, pela integração de recursos energéticos distribuídos e pela necessidade de tornar as redes mais resilientes.
Para que esses investimentos se concretizem, o setor considera fundamental contar com sinais econômicos adequados, critérios regulatórios atualizados e reconhecimento dos custos efetivamente associados à prestação do serviço. Entre as questões apontadas estão a revisão de parâmetros de preço de referência, o tratamento regulatório das perdas não técnicas e a necessidade de compatibilizar a remuneração das distribuidoras com as novas demandas operacionais.
Subsídios ampliam a pressão sobre as tarifas
O peso dos subsídios na composição tarifária também foi destacado como um fator de preocupação. De acordo com os números apresentados, em uma amostra de reajustes tarifários de 12 meses, a Conta de Desenvolvimento Energético (CDE) respondeu por aproximadamente 6 pontos percentuais de um reajuste total de 12,6%.
O exemplo ilustra o impacto dos encargos setoriais sobre a conta de energia e a dificuldade de conciliar a modicidade tarifária com a necessidade de ampliar os investimentos em infraestrutura. Segundo a apresentação, os subsídios já representam cerca de 20% da tarifa, pressionando o espaço disponível para outros componentes, inclusive aqueles relacionados à distribuição.
A geração distribuída (GD) foi mencionada como parte desse debate. Foram citados seus efeitos sobre a estrutura de custos e a alocação de encargos do sistema. Para as distribuidoras, o desafio consiste em atualizar as regras de forma a acomodar a expansão dos recursos energéticos distribuídos, preservando a sustentabilidade econômica do serviço e a distribuição equilibrada dos custos entre os usuários.
Geração distribuída e integração inteligente das redes
O avanço da geração distribuída exige mudanças na forma como as redes são planejadas, operadas e remuneradas. Durante a apresentação, foram mencionadas estimativas do Operador Nacional do Sistema Elétrico (ONS) relacionadas à geração distribuída, incluindo a modalidade associada à produção solar fotovoltaica. O expositor afirmou que, considerando uma estimativa mínima de 10 GW, o impacto tarifário mensal dessa modalidade poderia chegar a 1,3%.
O número foi apresentado como uma estimativa do setor e demanda contextualização metodológica para sua interpretação. Ainda assim, o tema evidencia a crescente complexidade da operação das redes. Elas precisam acomodar fluxos bidirecionais de energia, variações na geração e novas necessidades de controle e monitoramento.
Nesse cenário, a digitalização, os medidores inteligentes, a automação e as redes inteligentes ganham importância. Eles ampliam a visibilidade operacional, melhoraram a gestão da demanda e viabilizaram modelos tarifários mais aderentes ao comportamento do sistema. O desenvolvimento de soluções de armazenamento por baterias também foi apontado como uma frente que depende de sinais econômicos e regulatórios adequados para assim atrair investimentos.
Eletrificação da economia exige planejamento
A expansão da eletrificação representa outra frente de transformação para as distribuidoras. O crescimento dos data centers, da mobilidade elétrica e de outras cargas intensivas em energia exigirá planejamento antecipado e capacidade de investimento para que as redes acompanhem a evolução da demanda.
Segundo o representante da Abradee, as distribuidoras têm condições de responder a esse movimento, desde que disponham de previsibilidade para planejar e executar as obras necessárias. A conexão de novas cargas precisa ser acompanhada por estudos de capacidade, reforços de rede e cronogramas compatíveis com a entrada em operação dos empreendimentos.
A questão ganha relevância à medida que a infraestrutura de distribuição passa a desempenhar um papel cada vez mais importante na competitividade industrial, na digitalização da economia e na expansão de novas tecnologias de consumo de energia.
Perdas não técnicas e eventos climáticos extremos
As perdas não técnicas, associadas principalmente a furtos de energia e irregularidades no consumo, também foram apontadas como um problema econômico e operacional. Na apresentação, foram mencionados valores bilionários para essas perdas, com a ressalva de que apenas uma parcela seria reconhecida pela regulação tarifária.
O tema reforça a importância de mecanismos que incentivem o combate às irregularidades e considerem as particularidades socioeconômicas e operacionais das áreas de concessão. Para as distribuidoras, o tratamento regulatório dessas perdas afeta diretamente a capacidade de recuperação dos custos e o equilíbrio econômico-financeiro das concessões.
Outro desafio é o tratamento dos eventos climáticos extremos. Embora o tema tenha ganhado espaço nas discussões do setor, o expositor defendeu critérios regulatórios mais claros para distinguir ocorrências de grande magnitude. Entre eles, ventos intensos e inundações extensas, de eventos localizados, que também podem comprometer o fornecimento de energia.
A definição de parâmetros objetivos é considerada importante para estabelecer assim responsabilidades, orientar os planos de contingência e determinar o tratamento regulatório dos custos associados à resposta e à recuperação das redes. Com a maior exposição a eventos climáticos severos, a resiliência da infraestrutura passa a exigir planejamento, investimentos e regras compatíveis com diferentes níveis de impacto.
Abertura do mercado livre exige regras claras
A abertura do mercado de energia foi tratada como uma oportunidade para transformar o ambiente concorrencial e ampliar as possibilidades de escolha dos consumidores. A transição, entretanto, exige a definição de regras que assegurem transparência, clareza de responsabilidades e adequada coordenação entre os agentes.
A apresentação destacou o calendário previsto para a ampliação do acesso ao mercado livre. As etapas de abertura serão a partir de novembro de 2027 e novembro de 2028, conforme mencionado pelo expositor. A implementação desse cronograma demanda avanços regulatórios em temas como medição, faturamento, relacionamento com os consumidores e funcionamento do mercado.
Na visão apresentada, a discussão regulatória precisa priorizar as questões técnicas e operacionais. Elas condicionam o sucesso da abertura, em vez de se concentrar apenas em aspectos comerciais ou societários. O objetivo é garantir que a ampliação da concorrência ocorra de maneira organizada, com proteção ao consumidor e previsibilidade para os agentes envolvidos.
A experimentação de novos modelos por meio de iniciativas como os sandboxes tarifários também foi apontada como uma oportunidade. Para que essas experiências avancem, contudo, será necessário desenvolver infraestrutura de medição, digitalização e mecanismos de sinalização de preços capazes de viabilizar novas modalidades tarifárias e estimular soluções como o armazenamento de energia.
Coordenação operacional e remuneração dos serviços
A crescente participação de fontes renováveis e de recursos conectados à distribuição também amplia a necessidade de coordenação entre os agentes do setor elétrico. O representante da Abradee chamou atenção para as dificuldades operacionais relacionadas ao controle da geração e à necessidade de estabelecer critérios claros para situações que exijam a redução ou o desligamento de usinas.
A ausência de procedimentos suficientemente definidos, segundo a avaliação apresentada, pode aumentar os riscos operacionais e jurídicos para as distribuidoras. Por isso, o setor defende regras transparentes para a gestão dessas situações, com responsabilidades bem delimitadas e reconhecimento dos serviços prestados.
A agenda de modernização regulatória, portanto, ultrapassa a revisão de tarifas. Ela envolve a adaptação dos mecanismos de remuneração, a atualização dos procedimentos operacionais e a criação de condições para que as distribuidoras atuem em um sistema elétrico cada vez mais digitalizado, descentralizado e sujeito a novas exigências.
Ao projetar R$ 260 bilhões em investimentos até 2030, o segmento de distribuição coloca em evidência a dimensão dos recursos necessários para modernizar, renovar e expandir as redes brasileiras. Para a Abradee, o cumprimento desse compromisso depende de um ambiente regulatório capaz de acompanhar a velocidade das transformações e garantir condições para que a infraestrutura elétrica continue sustentando o desenvolvimento econômico, a qualidade do fornecimento e o atendimento aos cerca de 212 milhões de brasileiros mencionados na apresentação.